في الجزء الثاني من هذه السلسلة، تمت مناقشة الحجج المالية والآثار المترتبة على سياسة الصيانة التي لا تتضمن نظام مراقبة الحالة. سيركز هذا المقال التكميلي على الحجج المالية والآثار المترتبة على سياسة الصيانة التي تتضمن نظام مراقبة الحالة. وكما تم تناوله في المقال السابق، تلعب العديد من العوامل دورًا في الصورة المالية الشاملة هنا أيضًا.
تكاليف النظام والتركيب
من الواضح أن نظام مراقبة الحالة ينطوي على تكاليف كبيرة. وتشمل هذه التكاليف تكاليف الشراء، وتكاليف التركيب، وتكاليف التشغيل. بالإضافة إلى ذلك، يجب مراعاة جوانب سهولة الوصول، وتركيب الأساسات، والحماية، وإمدادات الطاقة، والوصول للصيانة. وقد تنشأ أيضًا تكاليف استشارية أثناء عملية التركيب. ومن الناحية المثالية، يتم تنفيذ نظام مراقبة الحالة خلال فترة توقف مجدولة ( downtime ) لتجنب خسائر الإنتاج. علاوة على ذلك، قد يحتاج الموظفون إلى تدريب لتشغيل النظام، مما يترتب عليه تكاليف إضافية (انظر الشكل 4).
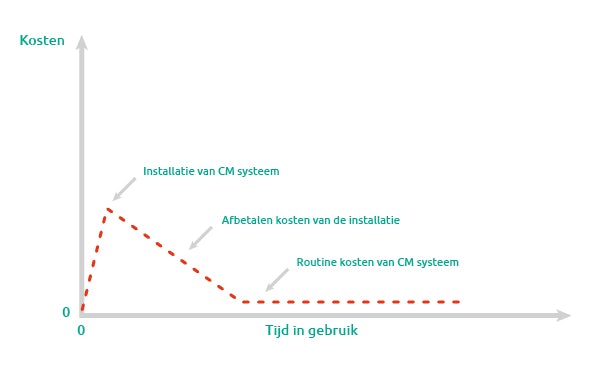
الشكل 4. نموذج التكلفة النموذجي لتركيب نظام مراقبة الحالة
التكاليف التشغيلية
بعد شراء نظام مراقبة الحالة وتطبيقه، تتمثل التكاليف الأساسية المستمرة في تكاليف الموظفين. ومع ذلك، بافتراض حصول الموظفين على التدريب المناسب، يمكن تحقيق وفورات في التكاليف. يوفر النظام قدرًا كبيرًا من الوقت، والوقت هو المال. فبدون وجود نظام، سيُطلب من المهندسين إجراء القياسات في مواقع مختلفة على الماكينة. يمكن لنظام مراقبة الحالة جمع هذه البيانات في نقطة مركزية واحدة، حيث يمكن تفسيرها باستخدام برامج التحليل (مثل VibroSight). يتيح هذا الإعداد التوصل إلى استنتاجات أسرع وأكثر دقة. بالإضافة إلى ذلك، يصعب التنبؤ بالتآكل بدون وجود نظام. وبدلاً من ذلك، يمكن استبدال أنشطة الصيانة واسعة النطاق بإجراءات أصغر حجمًا وأكثر استهدافًا.
تختلف تكاليف الموظفين بشكل كبير من مصنع لآخر. ومع ذلك، من السهل نسبيًا تقدير الوفورات المحتملة. يمكن مقارنة تكاليف الموظفين الخاصة بالتركيب والتدريب والتشغيل والصيانة الضرورية بتلك المرتبطة باستراتيجية الصيانة الحالية، والتي يجب أن تتوفر بيانات واضحة عنها.
بالإضافة إلى تكاليف الموظفين والتدريب، تشمل التكاليف التشغيلية أيضًا تلك اللازمة للحفاظ على تشغيل النظام، مثل إمداد الطاقة المستمر. وعلى الرغم من أن هذه التكاليف منخفضة نسبيًا، إلا أنه لا يزال يتعين إدراجها في التقييم المالي.
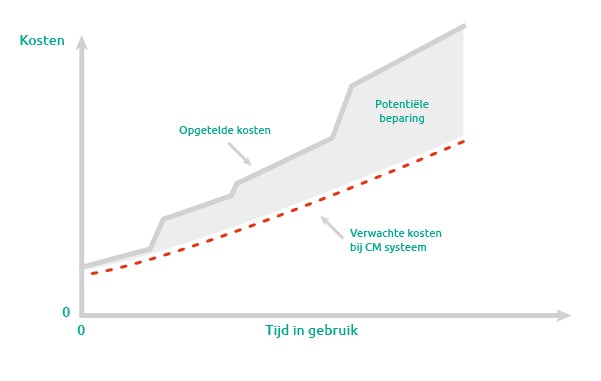
الشكل 5. الوفورات المحتملة باستخدام نظام مراقبة الحالة
تابع مع الجزء الرابع من هذه السلسلة:
الحسابات المالية لشراء نظام مراقبة الحالة