W części 1 tej serii omówiliśmy, dlaczego trudno jest finansowo uzasadnić inwestycję w system monitorowania stanu. Aby kontynuować, w drugiej części opisujemy, co jest potrzebne do stworzenia jak najbardziej kompletnego i dokładnego obrazu finansowego, który może finansowo uzasadnić zakup systemu monitorowania stanu.
Po pierwsze, wymagany jest wgląd w wiarygodne dane dotyczące wydajności zakładu w przeszłości. Ponadto kluczowe znaczenie mają informacje związane z innymi urządzeniami, których działanie można poprawić i zapobiec awariom.
Po drugie, bardzo ważny jest efektywny obraz finansowy istniejącej wydajności środków monitorowania stanu, bez rzeczywistego systemu monitorowania stanu. W tym celu kierownicy wszystkich zaangażowanych działów muszą przedstawić przegląd kosztów, które wchodzą w zakres ich odpowiedzialności. Ta część powinna być stosunkowo łatwa do oszacowania pod względem finansowym. Kilka czynników ma znaczenie dla inżynierii utrzymania ruchu.
Koszty związane z utratą produkcji i nadgodzinami
Zarówno straty w produkcji, jak i nadgodziny wynikające z nieplanowanych przestojów są stosunkowo łatwe do oszacowania pod względem finansowym. Na przykład, dziesięć godzin przestoju oznacza, że 7000 komponentów (produktów) nie może zostać wyprodukowanych, a 1000 jest uszkodzonych z powodu nieplanowanego przestoju i ponownego uruchomienia maszyny. Gdy jeden komponent kosztuje 10 euro, oznacza to 80 000 euro kosztów związanych z nieplanowanym przestojem. Do tego należy doliczyć koszty dodatkowych godzin pracy potrzebnych na konserwację maszyny (patrz rysunek 1).
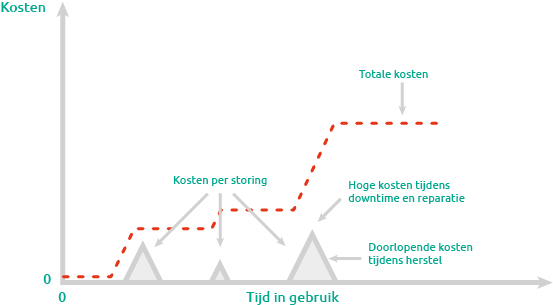
Rysunek 1. Typowy model kosztów strat produkcyjnych
Koszty wynikające z obowiązku dostawy, korekty produkcji i utraty jakości
Niektóre czynniki są trudniejsze do oszacowania pod względem finansowym niż te wymienione powyżej. Przykładowo, nieplanowane przestoje mogą powodować opóźnienia w dostawach produktów do klientów lub zużycie maszyny może prowadzić do utraty jakości produktów. Oba te czynniki skutkują niezadowoleniem klientów, które jest trudne do oszacowania pod względem finansowym. Co więcej, umowy dotyczące zobowiązań dostawy mogą prowadzić do wysokich kosztów z powodu kar lub konieczności zakupu produktów od konkurencji.
Ponadto, jeśli to możliwe, konieczne mogą być zmiany w "normalnym" harmonogramie produkcji, aby zrekompensować straty w produkcji. Może to być konieczne, ponieważ spółka ma obowiązek dostawy do swoich klientów.
Rozpatrywane osobno, koszty te mogą wydawać się możliwe do opanowania, ale po ich zsumowaniu szybko staje się jasne, że stanowią one poważny problem.
Częstotliwość i czas trwania awarii
Najtrudniejsze do ustalenia, i czego nigdy nie można określić z całą pewnością, są częstotliwość występowania awarii i czas ich trwania. Raporty dotyczące wydajności z przeszłości zakładu mogą pomóc w dokładnym oszacowaniu zarówno częstotliwości, jak i czasu trwania awarii oraz wynikających z nich kosztów. Nie daje to jednak pewności co do przyszłości. Możliwe jest jednak zidentyfikowanie trendu, w którym występują awarie. Jeśli tak nie jest, a awarie występują całkowicie losowo, te raporty wydajności mogą zapewnić wgląd w koszty (na godzinę), które powoduje przeciętny przestój.
Koszty związane ze starzeniem się instalacji
To, że fabryka i znajdujące się w niej maszyny starzeją się, wydaje się oczywiste. Nie można zapobiec zużyciu maszyn. Na przykład wibrujące łożyska lub przekładnie mogą prowadzić do zużycia różnych części maszyn, które są następnie wymieniane bez bezpośredniego związku z tymi wibracjami. Zwiększa to koszty wymiany części maszyn (patrz rysunek 2).
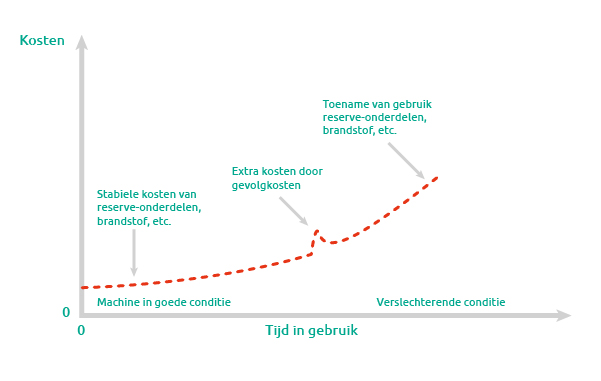
Rysunek 2. Typowy model kosztów dla cyklu życia bez monitorowania stanu
Konserwacja predykcyjna oferuje sposób na uzyskanie szybszego wglądu i prognoz dotyczących możliwego przyszłego zużycia i jego przyczyn. Na podstawie wielu analiz, takich jak analiza trendów i analiza widma, które są możliwe dzięki danym z systemu monitorowania stanu, można dokonać dokładnych stwierdzeń dotyczących stanu maszyny/fabryki i potencjalnych niezbędnych środków konserwacyjnych. Analizy te jasno wskazują, gdzie i dlaczego konieczna jest konserwacja.
Koszty bieżącej (zapobiegawczej) strategii konserwacji
Należy oczywiście wziąć pod uwagę koszty bieżącej strategii konserwacji, ponieważ są one (częściowo) zastępowane przez system monitorowania stanu. Na ogół będzie to stosunkowo łatwe do ustalenia. Obejmują one bieżące koszty: wynagrodzeń, części zamiennych, kosztów ogólnych itp. Koszty te będą rosły w miarę starzenia się fabryki (patrz rysunek 3).
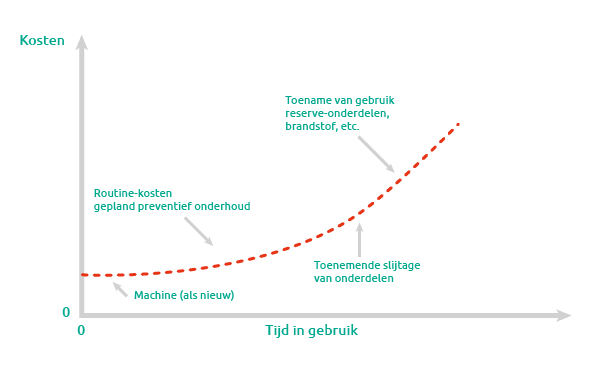
Rysunek 3. Typowy model kosztów dla strategii konserwacji zapobiegawczej
Kontynuacja części 3 tej serii:
Argumentacja finansowa i konsekwencje polityki utrzymania ruchu z systemem monitorowania stanu technicznego