W poprzednich artykułach omówiliśmy powody, dla których warto rozważyć inwestycję w system monitorowania stanu(część 1), wpływ finansowy polityki utrzymania ruchu bez systemu monitorowania stanu(część 2) oraz wpływ finansowy polityki utrzymania ruchu z systemem monitorowania stanu(część 3). Niniejszy artykuł koncentruje się na ostatecznym celu każdej inwestycji: inwestycja musi ostatecznie generować lub oszczędzać pieniądze. Można to obliczyć za pomocą kilku metod, które razem zapewniają jasny wgląd w inwestycję. Poniżej omówiono kluczowe metody podejmowania decyzji.
Wszystkie liczby w tym artykule są fikcyjne i czysto orientacyjne; rzeczywiste koszty i oszczędności mogą się różnić, a z tych informacji nie można wywodzić żadnych praw.
Okres zwrotu (PP)
Kluczowy czynnik: w jakich ramach czasowych inwestycja zostanie zwrócona? Firma może postawić ultimatum, kiedy inwestycja musi się zwrócić. Okres zwrotu jest stosunkowo łatwy do określenia, ale nie uwzględnia inflacji i zakłada równomierny zwrot w czasie. Można go obliczyć w następujący sposób (patrz Tabela 1):
- koszty (c) / oszczędności (s) = okres zwrotu (PP).
Zwrot (R)
Jest on ściśle powiązany z okresem zwrotu z inwestycji i również nie uwzględnia inflacji. Można go obliczyć w następujący sposób (patrz Tabela 1):
- oszczędności (s) / koszty (c) = zwrot (R)
Zwrot z inwestycji (ROI)
Metoda ta jest bardziej dokładna niż poprzednie metody, ponieważ uwzględnia koszty amortyzacji i utylizacji na koniec cyklu życia sprzętu. Uwzględniane są również całkowite korzyści w określonym okresie. ROI składa się z trzech obliczeń (patrz Tabela 1):
- (koszty (c) - wartość rezydualna (rv)) / liczba lat (y) = koszty roczne (AC)
- (przychody - koszty całkowite¹ (tc)) / liczba lat (y) = roczne korzyści kosztowe (ACB)
- (roczne korzyści kosztowe (ACB) / roczne koszty (AC) * 100%) - 100% = roczny zwrot z inwestycji (ROI)
¹Skorygowane o pozostałą wartość złomu (np. 10 000 EUR w tym przykładzie)
Wartość bieżąca netto (NPV)
Bardziej dokładna niż powyższe metody, ponieważ obejmuje cały okres użytkowania sprzętu, uwzględnia inflację i uwzględnia różne strumienie kosztów i przychodów przez cały okres użytkowania sprzętu. Metoda ta jest bardziej złożona niż poprzednie. Najpierw należy obliczyć wartość bieżącą (PV) (patrz Tabela 1). Następnie obliczana jest wartość bieżąca netto (NPV) (patrz Tabela 1):
- Przychód (r) / (1 + odsetki (i)²) = wartość bieżąca (PV)
- Wartość bieżąca (PV) - koszty całkowite* (tc) = wartość bieżąca netto (NPV)
* Skorygowane o pozostałą wartość złomu (np. 10 000 EUR w tym przykładzie)
Współczynnik kosztów do korzyści (CBR)
Współczynnik kosztów do korzyści (CBR) uwzględnia wielkość wymaganej inwestycji finansowej. Możliwe jest, że wartość bieżąca netto dwóch konkurencyjnych projektów będzie taka sama, podczas gdy koszty projektu będą się znacznie różnić. Im wyższy wskaźnik CBR, tym lepiej. Można go obliczyć w następujący sposób:
koszty całkowite* (tc) + wartość bieżąca netto (NPV) / koszty całkowite* (tc) = stosunek kosztów do korzyści (CBR)
* Skorygowane o pozostałą wartość złomu (np. 10 000 EUR w tym przykładzie)
Tabela 1. Przegląd przykładowych obliczeń.
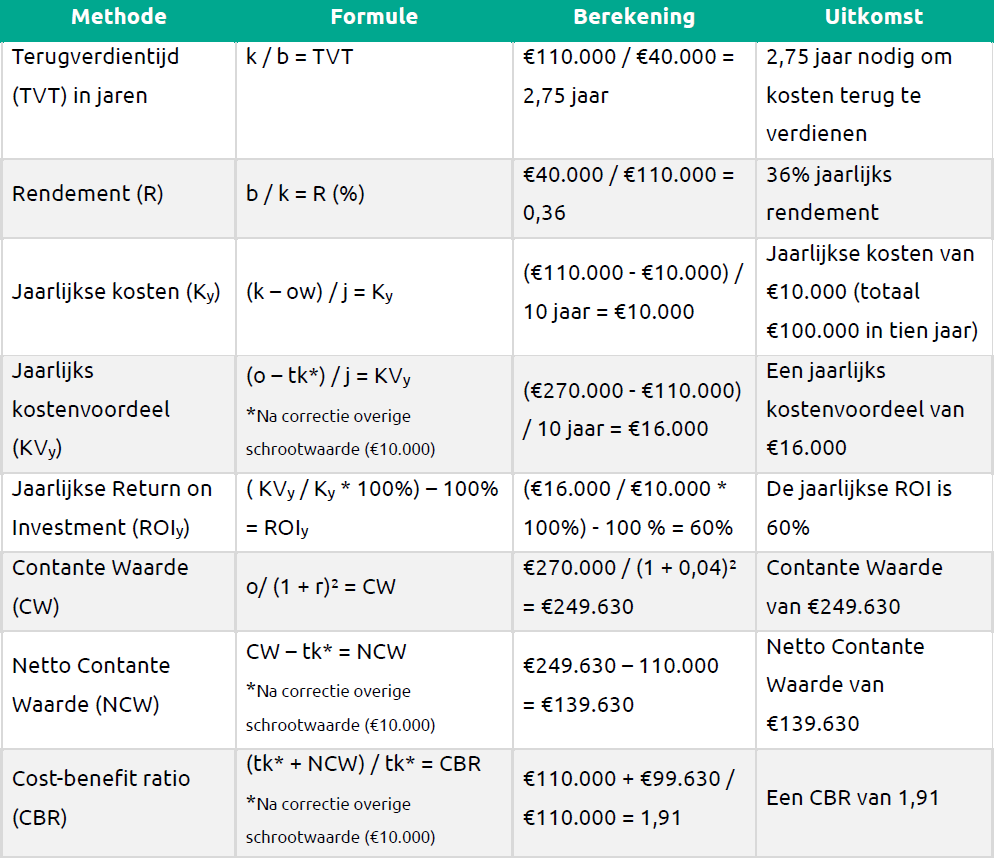
Wyjaśnienie do tabeli 1: Powyższa tabela zawiera odpowiednie obliczenia dla finansowego uzasadnienia zakupu systemu monitorowania stanu. Należy pamiętać, że wszystkie liczby są fikcyjne i służą wyłącznie celom ilustracyjnym. Skróty w formułach opisano wcześniej w tekście, ale poniżej przedstawiono krótki przegląd (Tabela 2):
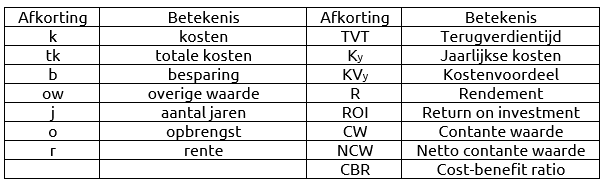
Tabela 2. Skróty użyte we wzorach