En la primera parte de esta serie, explicamos por qué es difícil justificar económicamente la inversión en un sistema de monitorización de estado. Para continuar a partir de aquí, esta segunda parte describe lo que se necesita para crear una imagen financiera lo más completa y precisa posible, que pueda justificar financieramente la compra del sistema de monitorización de estado.
En primer lugar, es necesario disponer de datos fiables sobre el rendimiento anterior de la planta. Además, es crucial disponer de información relacionada con otros equipos, cuyo funcionamiento podría mejorarse y cuyos fallos podrían evitarse.
En segundo lugar, es muy importante disponer de una imagen financiera efectiva del rendimiento actual de las medidas de control del estado, sin que exista un sistema real de control del estado. Para ello, los responsables de todos los departamentos implicados deben proporcionar una visión general de los costes que son de su responsabilidad. Esta parte debería ser relativamente fácil de cuantificar económicamente. Varios factores son relevantes para la ingeniería de mantenimiento.
Costes por pérdida de producción y horas extraordinarias
Tanto las pérdidas de producción como las horas extraordinarias derivadas de los tiempos de inactividad imprevistos son relativamente fáciles de cuantificar económicamente. Por ejemplo, diez horas de inactividad significan que 7.000 componentes (producto) no pueden fabricarse y 1.000 resultan dañados debido al tiempo de inactividad no planificado y al reinicio de la máquina. Cuando un componente cuesta 10 euros, esto supone 80.000 euros en costes debidos al tiempo de inactividad imprevisto. A esto hay que añadir los costes de las horas de trabajo adicionales necesarias para el mantenimiento de la máquina (véase la figura 1).
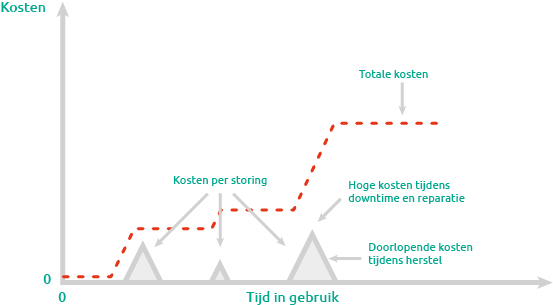
Figura 1. Modelo de costes típico de las pérdidas de producción
Costes por obligación de entrega, corrección de la producción y pérdida de calidad
Algunos factores son más difíciles de cuantificar económicamente que los anteriores. Por ejemplo, un tiempo de inactividad imprevisto puede hacer que se retrase la entrega de productos a los clientes, o el desgaste de la máquina puede hacer que los productos sufran pérdidas de calidad. Ambas cosas provocan la insatisfacción del cliente, que es difícil de cuantificar desde el punto de vista financiero. Además, los acuerdos sobre obligaciones de entrega pueden acarrear costes elevados debido a penalizaciones o a la necesidad de comprar productos a la competencia.
Además, si es posible, puede ser necesario modificar el programa de producción "normal" para compensar la pérdida de producción. Esto podría ser necesario ya que la empresa tiene una obligación de entrega con sus clientes.
Cuando se consideran por separado, estos costes pueden parecer manejables, pero cuando se suman, rápidamente se hace evidente que plantean un problema importante.
Frecuencia y duración de los fallos
Lo más difícil de determinar, y lo que nunca puede determinarse con certeza, es la frecuencia con la que se producen los fallos y la duración de los mismos. Los informes de rendimiento del pasado de la planta pueden ayudar a hacer una estimación precisa tanto de la frecuencia y duración de los fallos como de los costes derivados de ellos. Sin embargo, esto no ofrece ninguna certeza para el futuro. Puede ser posible, sin embargo, identificar una tendencia en la que se producen los fallos. Si no es así, y las averías se producen de forma totalmente aleatoria, estos informes de rendimiento pueden ofrecer una idea de los costes (por hora) que ocasiona un tiempo de inactividad medio.
Costes debidos al envejecimiento de las instalaciones
Que una planta, y las máquinas que la componen, envejecen parece un hecho. No se puede evitar que las máquinas sufran desgaste. Por ejemplo, la vibración de los rodamientos o las cajas de engranajes puede provocar el desgaste de varias piezas de la máquina, que luego se sustituyen sin relacionarlo directamente con estas vibraciones. Esto aumenta los costes de sustitución de las piezas de la máquina (véase la figura 2).
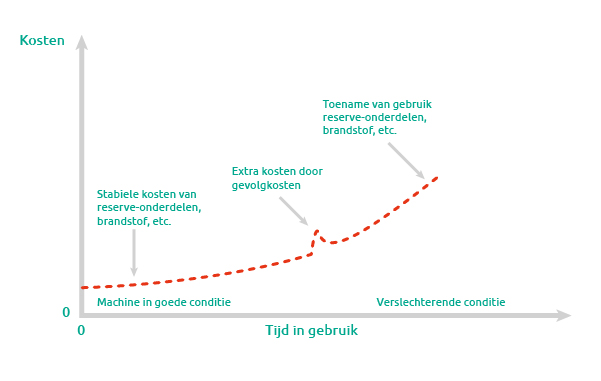
Figura 2. Modelo de costes típico para un ciclo de vida sin Condition Monitoring
El mantenimiento predictivo permite obtener información y predicciones más rápidas sobre el posible desgaste futuro y sus causas. Basándose en múltiples análisis, como el análisis de tendencias y el análisis de espectro, que son posibles gracias a los datos del sistema de monitorización de estado, se pueden hacer afirmaciones precisas sobre el estado de la máquina/fábrica y las posibles medidas de mantenimiento necesarias. Estos análisis indican claramente dónde y por qué es necesario el mantenimiento.
Costes de la estrategia actual de mantenimiento (preventivo)
Por supuesto, hay que tener en cuenta los costes de la estrategia de mantenimiento actual, ya que son sustituidos (parcialmente) por el sistema de control del estado. Por lo general, esto será relativamente fácil de determinar. Incluye los costes actuales de: salarios, piezas de recambio, gastos generales, etc. Estos costes aumentarán a medida que la fábrica envejezca (véase la figura 3).
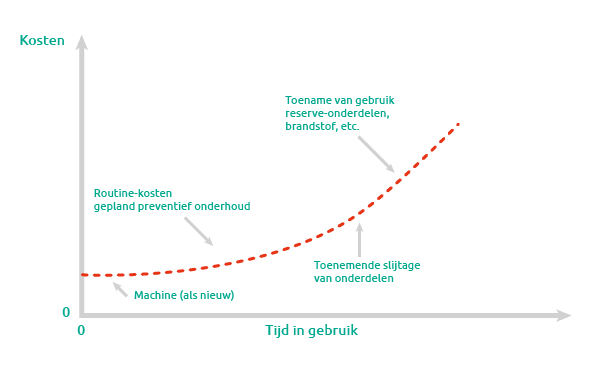
Figura 3. Modelo de costes típico de una estrategia de mantenimiento preventivo
Continúe con la parte 3 de esta serie:
Argumentación financiera y consecuencias de una política de mantenimiento con un sistema de Condition Monitoring