En la primera parte de esta serie, analizamos por qué resulta difícil justificar financieramente la inversión en un sistema de monitorización de estado. A partir de ahí, esta segunda parte describe lo que se necesita para crear un panorama financiero lo más completo y preciso posible, que permita justificar financieramente la adquisición del sistema de monitorización de estado.
En primer lugar, se requiere información sobre datos fiables del rendimiento pasado de la planta. Además, es crucial la información relacionada con otros equipos, cuyo funcionamiento podría mejorarse y cuyas averías podrían prevenirse.
En segundo lugar, resulta muy importante ofrecer una visión financiera eficaz del rendimiento actual de las medidas de monitorización del estado, sin que exista un sistema de monitorización del estado realmente implantado. Para ello, los responsables de todos los departamentos implicados deben proporcionar una visión general de los costes que son de su competencia. Esta parte debería ser relativamente fácil de cuantificar desde el punto de vista financiero. Hay varios factores relevantes para la ingeniería de mantenimiento.
Costes derivados de la pérdida de producción y las horas extras
Tanto la pérdida de producción como las horas extras derivadas de un tiempo de inactividad no planificado son relativamente fáciles de cuantificar financieramente. Por ejemplo, diez horas de inactividad significan que no se pueden fabricar 7.000 componentes (productos) y que 1.000 resultan dañados debido al tiempo de inactividad no planificado y al reinicio de la máquina. Si un componente cuesta 10 euros, esto supone 80.000 euros en costes debidos al tiempo de inactividad no planificado. A esto hay que sumar los costes de las horas extras de trabajo necesarias para el mantenimiento de la máquina (véase la figura 1).
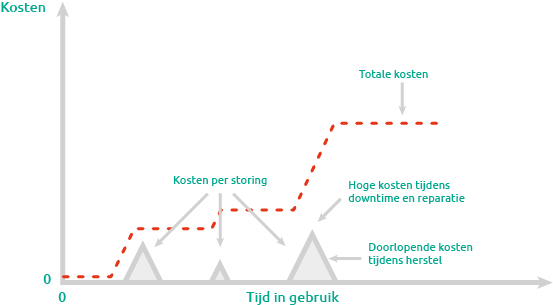
Figura 1. Modelo típico de costes por pérdidas de producción
Costes derivados de la obligación de entrega, la corrección de la producción y la pérdida de calidad
Algunos factores son más difíciles de cuantificar financieramente que los mencionados anteriormente. Por ejemplo, un tiempo de inactividad no planificado podría provocar retrasos en la entrega de productos a los clientes, o el desgaste de la máquina podría dar lugar a una pérdida de calidad en los productos. Ambos casos dan lugar a la insatisfacción del cliente, lo cual es difícil de cuantificar financieramente. Además, los acuerdos sobre las obligaciones de entrega pueden acarrear altos costes debido a penalizaciones o a la necesidad de adquirir productos de la competencia.
Además, si es posible, puede ser necesario modificar el calendario de producción «normal» para compensar la pérdida de producción. Esto podría ser necesario, ya que la empresa tiene una obligación de entrega con sus clientes.
Si se analizan por separado, estos costes pueden parecer manejables, pero al sumarlos, pronto queda claro que plantean un problema importante.
Frecuencia y duración de los fallos
Lo más difícil de determinar, y lo que nunca se puede determinar con certeza, es la frecuencia con la que se producen los fallos y la duración de los mismos. Los informes de rendimiento históricos de la planta pueden ayudar a realizar una estimación precisa tanto de la frecuencia y la duración de las averías como de los costes derivados de ellas. Sin embargo, esto no ofrece ninguna certeza para el futuro. No obstante, puede ser posible identificar una tendencia en la que se producen las averías. Si esta no existe y las averías se producen de forma completamente aleatoria, estos informes de rendimiento pueden ofrecer una perspectiva de los costes (por hora) que provoca un tiempo de inactividad medio.
Costes derivados del envejecimiento de la planta
Parece un hecho que una planta, y las máquinas que hay en ella, están envejeciendo. No se puede evitar que las máquinas sufran desgaste. Por ejemplo, los cojinetes o las cajas de cambios que vibran pueden provocar el desgaste de diversas piezas de la máquina, que luego se sustituyen sin relacionarlo directamente con dichas vibraciones. Esto aumenta los costes de sustitución de las piezas de la máquina (véase la figura 2).
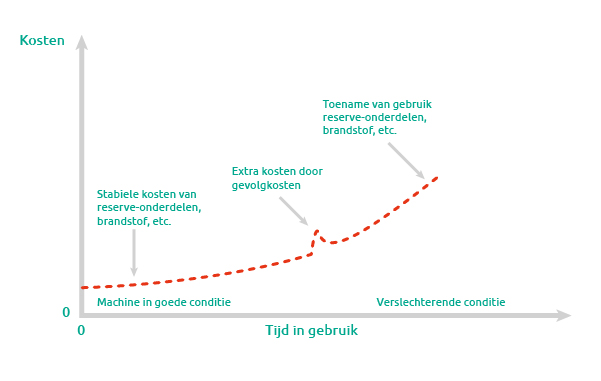
Figura 2. Modelo de costes típico para un ciclo de vida sin monitorización del estado
El mantenimiento predictivo ofrece una forma de obtener información y predicciones más rápidas sobre el posible desgaste futuro y sus causas. A partir de múltiples análisis, como el análisis de tendencias y el análisis de espectro —que son posibles gracias a los datos del sistema de monitorización del estado—, se pueden formular afirmaciones precisas sobre el estado de la máquina o la fábrica y las posibles medidas de mantenimiento necesarias. Estos análisis indican claramente dónde y por qué es necesario el mantenimiento.
Costes de la estrategia actual de mantenimiento (preventivo)
Por supuesto, deben tenerse en cuenta los costes de la estrategia de mantenimiento actual, ya que son sustituidos (parcialmente) por el sistema de monitorización de estado. En general, esto será relativamente fácil de determinar. Incluye los costes actuales de: salarios, piezas de recambio, gastos generales, etc. Estos costes aumentarán a medida que la fábrica envejezca (véase la figura 3).
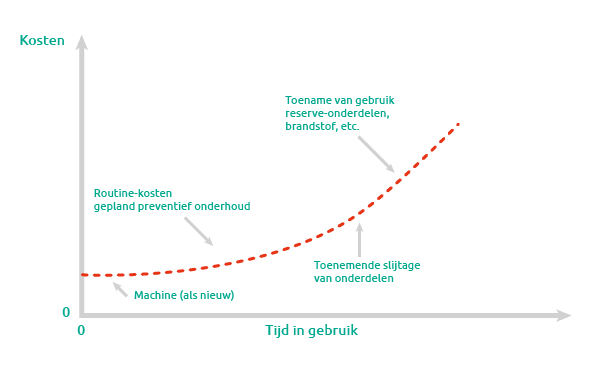
Figura 3. Modelo de costes típico para una estrategia de mantenimiento preventivo
Continúa con la tercera parte de esta serie:
Argumentación financiera y consecuencias de una política de mantenimiento con un sistema de monitorización de estado