In Teil 1 dieser Serie haben wir erörtert, warum es schwierig ist, die Investition in ein Zustandsüberwachungssystem finanziell zu rechtfertigen. In diesem zweiten Teil wird beschrieben, was erforderlich ist, um ein möglichst vollständiges und genaues Finanzbild zu erstellen, das die Anschaffung eines Zustandsüberwachungssystems finanziell rechtfertigen kann.
Erstens ist ein Einblick in zuverlässige frühere Leistungsdaten der Anlage erforderlich. Darüber hinaus sind Informationen über andere Anlagen, deren Betrieb verbessert und Ausfälle vermieden werden könnten, von entscheidender Bedeutung.
Zweitens ist ein effektives finanzielles Bild der bestehenden Leistung von Zustandsüberwachungsmaßnahmen, ohne dass ein tatsächliches Zustandsüberwachungssystem vorhanden ist, sehr wichtig. Hierfür müssen die Verantwortlichen aller beteiligten Abteilungen einen Überblick über die Kosten geben, die in ihren Verantwortungsbereich fallen. Dieser Teil sollte finanziell relativ einfach zu beziffern sein. Für die Instandhaltungstechnik sind mehrere Faktoren relevant.
Kosten aufgrund von Produktionsausfall und Überstunden
Sowohl der Produktionsausfall als auch die Überstunden, die durch ungeplante Stillstände entstehen, lassen sich finanziell relativ leicht beziffern. Zehn Stunden Stillstand bedeuten zum Beispiel, dass 7.000 Bauteile (Produkt) nicht hergestellt werden können und 1.000 durch ungeplante Stillstände und das Wiederanfahren der Maschine beschädigt werden. Wenn ein Bauteil 10 Euro kostet, sind das 80.000 Euro an Kosten durch ungeplante Ausfallzeiten. Dazu kommen noch die Kosten für die zusätzlichen Arbeitsstunden, die für die Wartung der Maschine erforderlich sind (siehe Abbildung 1).
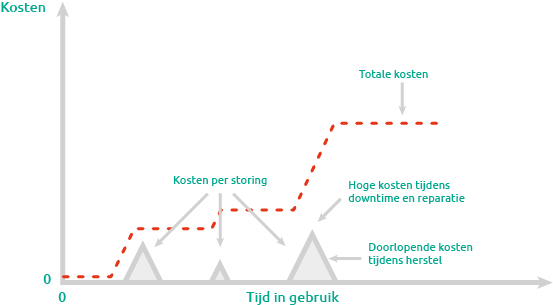
Abbildung 1. Typisches Kostenmodell für Produktionsverluste
Kosten aufgrund von Lieferverpflichtungen, Produktionskorrekturen und Qualitätsverlusten
Einige Faktoren sind finanziell schwieriger zu beziffern als die oben erwähnten. So können ungeplante Ausfallzeiten dazu führen, dass sich die Auslieferung der Produkte an die Kunden verzögert, oder der Verschleiß der Maschine kann zu Qualitätseinbußen bei den Produkten führen. Beides führt zu einer Unzufriedenheit der Kunden, die finanziell schwer zu beziffern ist. Darüber hinaus können Vereinbarungen über Lieferverpflichtungen zu hohen Kosten aufgrund von Vertragsstrafen oder der Notwendigkeit, Produkte von Wettbewerbern zu kaufen, führen.
Darüber hinaus können, falls möglich, Änderungen des "normalen" Produktionsplans erforderlich sein, um den Produktionsverlust auszugleichen. Dies könnte notwendig sein, da das Unternehmen eine Lieferverpflichtung gegenüber seinen Kunden hat.
Einzeln betrachtet mögen diese Kosten überschaubar erscheinen, aber wenn man sie addiert, wird schnell klar, dass sie ein großes Problem darstellen.
Häufigkeit und Dauer von Ausfällen
Am schwierigsten zu ermitteln und nie mit Sicherheit zu bestimmen sind die Häufigkeit und Dauer von Ausfällen. Leistungsberichte aus der Vergangenheit der Anlage können helfen, sowohl die Häufigkeit und Dauer von Ausfällen als auch die daraus resultierenden Kosten genau abzuschätzen. Dies bietet jedoch keine Gewissheit für die Zukunft. Es kann jedoch möglich sein, einen Trend zu erkennen, in dem die Ausfälle auftreten. Ist dies nicht der Fall und treten die Ausfälle völlig zufällig auf, können diese Leistungsberichte Aufschluss über die Kosten (pro Stunde) geben, die eine durchschnittliche Ausfallzeit verursacht.
Kosten aufgrund der Alterung der Anlage
Dass eine Anlage und die darin befindlichen Maschinen altern, scheint selbstverständlich zu sein. Es lässt sich nicht verhindern, dass Maschinen einem Verschleiß unterliegen. Zum Beispiel können vibrierende Lager oder Getriebe zu Verschleiß an verschiedenen Maschinenteilen führen, die dann ausgetauscht werden, ohne dass ein direkter Zusammenhang mit diesen Vibrationen besteht. Dadurch steigen die Kosten für den Austausch von Maschinenteilen (siehe Abbildung 2).
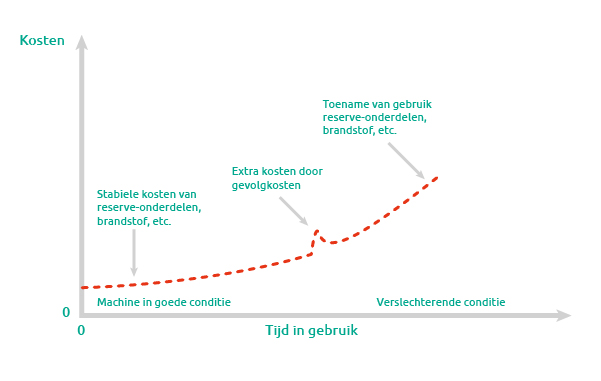
Abbildung 2. Typisches Kostenmodell für einen Lebenszyklus ohne Zustandsüberwachung
Die vorausschauende Instandhaltung bietet eine Möglichkeit, schneller Erkenntnisse und Vorhersagen über möglichen zukünftigen Verschleiß und dessen Ursachen zu gewinnen. Basierend auf vielfältigen Analysen wie Trend- und Spektralanalysen, die durch die Daten aus dem Condition Monitoring System ermöglicht werden, können genaue Aussagen über den Zustand der Maschine/Fabrik und eventuell notwendige Instandhaltungsmaßnahmen getroffen werden. Diese Analysen zeigen klar auf, wo und warum eine Wartung notwendig ist.
Kosten der derzeitigen (präventiven) Instandhaltungsstrategie
Die Kosten der bisherigen Instandhaltungsstrategie müssen natürlich berücksichtigt werden, da sie durch das Condition Monitoring System (teilweise) ersetzt werden. Diese sind im Allgemeinen relativ leicht zu ermitteln. Sie umfassen die laufenden Kosten für Löhne, Ersatzteile, Gemeinkosten usw. Diese Kosten werden mit zunehmender Alterung der Fabrik steigen (siehe Abbildung 3).
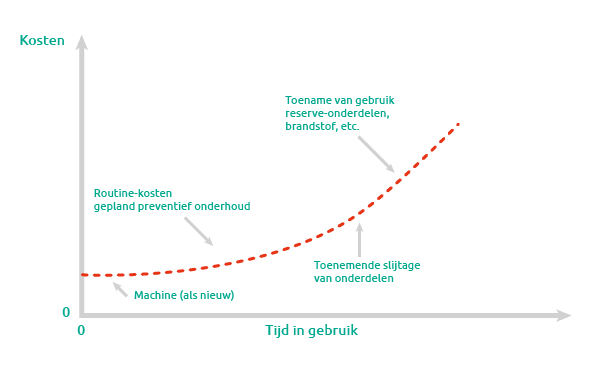
Abbildung 3. Typisches Kostenmodell für eine Strategie der vorbeugenden Instandhaltung
Weiter mit Teil 3 dieser Serie:
Finanzielle Argumentation und die Folgen einer Instandhaltungspolitik mit einem Zustandsüberwachungssystem