In Teil 1 dieser Reihe haben wir erörtert, warum es schwierig ist, die Investition in ein Zustandsüberwachungssystem finanziell zu rechtfertigen. Anknüpfend daran beschreibt dieser zweite Teil, was erforderlich ist, um ein möglichst vollständiges und genaues finanzielles Gesamtbild zu erstellen, mit dem sich die Anschaffung des Zustandsüberwachungssystems finanziell rechtfertigen lässt.
Zunächst sind Einblicke in zuverlässige historische Leistungsdaten der Anlage erforderlich. Darüber hinaus sind Informationen zu anderen Anlagen von entscheidender Bedeutung, deren Betrieb verbessert und deren Ausfälle verhindert werden könnten.
Zweitens ist ein aussagekräftiges finanzielles Bild der aktuellen Leistung von Zustandsüberwachungsmaßnahmen – auch ohne ein tatsächlich installiertes Zustandsüberwachungssystem – von großer Bedeutung. Dazu müssen die Leiter aller beteiligten Abteilungen einen Überblick über die Kosten liefern, die in ihren Zuständigkeitsbereich fallen. Dieser Teil sollte finanziell relativ einfach zu quantifizieren sein. Für die Instandhaltungstechnik sind mehrere Faktoren relevant.
Kosten aufgrund von Produktionsausfällen und Überstunden
Sowohl Produktionsausfälle als auch Überstunden infolge ungeplanter Stillstandszeiten lassen sich finanziell relativ einfach beziffern. Beispielsweise bedeuten zehn Stunden Stillstand, dass 7.000 Komponenten (Produkte) nicht hergestellt werden können und 1.000 aufgrund der ungeplanten Stillstandszeit und des Neustarts der Maschine beschädigt werden. Wenn eine Komponente 10 Euro kostet, belaufen sich die Kosten aufgrund ungeplanter Stillstandszeiten auf 80.000 Euro. Hinzu kommen die Kosten für die zusätzlichen Arbeitsstunden, die für die Wartung der Maschine erforderlich sind (siehe Abbildung 1).
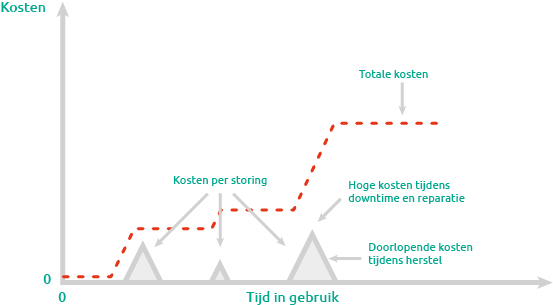
Abbildung 1. Typisches Kostenmodell für Produktionsausfälle
Kosten aufgrund von Lieferverpflichtungen, Produktionskorrekturen und Qualitätsverlusten
Einige Faktoren lassen sich finanziell schwerer quantifizieren als die zuvor genannten. So können beispielsweise ungeplante Ausfallzeiten zu Verzögerungen bei der Auslieferung von Produkten an Kunden führen, oder Verschleißerscheinungen an der Maschine können zu Qualitätseinbußen bei den Produkten führen. Beides führt zu Unzufriedenheit bei den Kunden, was finanziell schwer zu quantifizieren ist. Darüber hinaus können Vereinbarungen über Lieferverpflichtungen aufgrund von Vertragsstrafen oder der Notwendigkeit, Produkte von Wettbewerbern zu beziehen, zu hohen Kosten führen.
Darüber hinaus können, sofern möglich, Änderungen am „normalen“ Produktionsplan erforderlich sein, um den Produktionsausfall auszugleichen. Dies könnte notwendig sein, da das Unternehmen gegenüber seinen Kunden eine Lieferverpflichtung hat.
Für sich genommen mögen diese Kosten überschaubar erscheinen, doch summiert man sie, wird schnell deutlich, dass sie ein großes Problem darstellen.
Häufigkeit und Dauer von Ausfällen
Am schwierigsten zu bestimmen – und was sich niemals mit Sicherheit feststellen lässt – sind die Häufigkeit, mit der Ausfälle auftreten, und die Dauer dieser Ausfälle. Leistungsberichte aus der Vergangenheit der Anlage können dabei helfen, sowohl die Häufigkeit und Dauer von Ausfällen als auch die daraus resultierenden Kosten genau abzuschätzen. Dies bietet jedoch keine Gewissheit für die Zukunft. Es kann jedoch möglich sein, einen Trend zu erkennen, nach dem die Ausfälle auftreten. Ist dies nicht der Fall und treten die Ausfälle völlig zufällig auf, können diese Leistungsberichte Aufschluss über die Kosten (pro Stunde) geben, die ein durchschnittlicher Stillstand verursacht.
Kosten aufgrund der Alterung der Anlage
Dass eine Anlage und die Maschinen in dieser Anlage altern, scheint eine Selbstverständlichkeit zu sein. Man kann nicht verhindern, dass Maschinen Verschleißerscheinungen zeigen. So können beispielsweise vibrierende Lager oder Getriebe zu Verschleiß an verschiedenen Maschinenteilen führen, die dann ausgetauscht werden, ohne dass ein direkter Zusammenhang mit diesen Schwingungen hergestellt wird. Dies erhöht die Kosten für den Austausch von Maschinenteilen (siehe Abbildung 2).
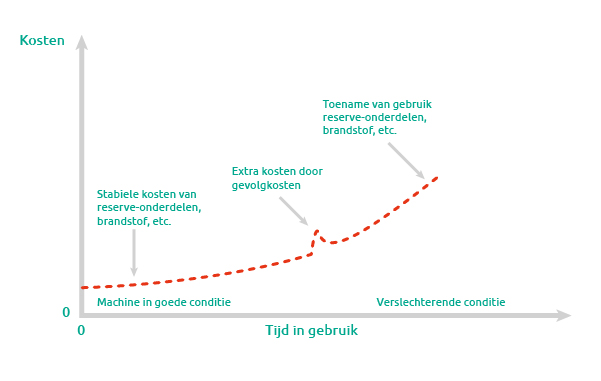
Abbildung 2. Typisches Kostenmodell für einen Lebenszyklus ohne Zustandsüberwachung
Die vorausschauende Instandhaltung bietet eine Möglichkeit, schneller Einblicke und Vorhersagen über möglichen zukünftigen Verschleiß und dessen Ursachen zu gewinnen. Basierend auf verschiedenen Analysen wie Trend- und Spektralanalysen, die durch Daten aus dem Zustandsüberwachungssystem ermöglicht werden, lassen sich genaue Aussagen über den Zustand der Maschine bzw. der Anlage und potenziell erforderliche Instandhaltungsmaßnahmen treffen. Diese Analysen zeigen deutlich auf, wo und warum Instandhaltungsmaßnahmen erforderlich sind.
Kosten der aktuellen (vorbeugenden) Instandhaltungsstrategie
Die Kosten der aktuellen Wartungsstrategie müssen natürlich berücksichtigt werden, da sie (teilweise) durch das Zustandsüberwachungssystem ersetzt werden. Dies lässt sich in der Regel relativ einfach ermitteln. Dazu gehören die aktuellen Kosten für: Löhne, Ersatzteile, Gemeinkosten usw. Diese Kosten werden mit zunehmendem Alter der Anlage steigen (siehe Abbildung 3).
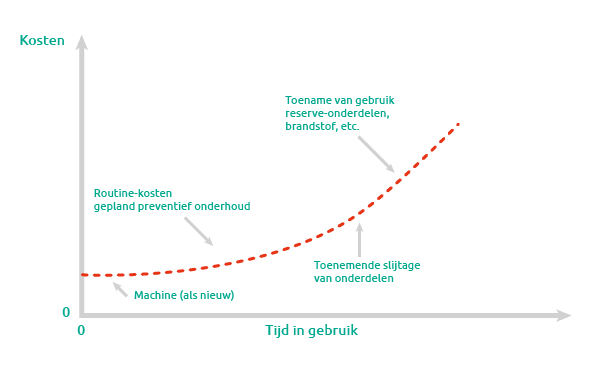
Abbildung 3. Typisches Kostenmodell für eine Strategie zur vorbeugenden Instandhaltung
Weiter mit Teil 3 dieser Reihe:
Finanzielle Argumentation und die Konsequenzen einer Instandhaltungsstrategie mit einem Zustandsüberwachungssystem